Introduction stratégique et enjeux géopolitiques
L’Asie du Sud est le théâtre d’une transformation silencieuse mais d’une portée historique considérable : la numérisation intégrale de ses systèmes de paiement au détail. Portée par des innovations d’infrastructure publique numérique (Digital Public Infrastructure) d’une efficacité redoutable, la région — avec l’Inde en chef de file incontesté — a complètement révolutionné la manière dont des centaines de millions de citoyens effectuent leurs transactions quotidiennes. Loin de se limiter à une simple commodité technologique, cette transition numérique redessine les structures économiques, stimule l’inclusion financière des populations marginalisées et s’exporte désormais comme un modèle géopolitique d’influence douce à l’échelle internationale.
Le modèle UPI (Unified Payments Interface) : La révolution silencieuse
L’exemple le plus éclatant de cette mutation est l’expansion fulgurante de l’UPI (Unified Payments Interface) en Inde, un système de paiement instantané interbancaire qui traite aujourd’hui des milliards de transactions mensuelles, de la grande surface commerciale au plus petit vendeur ambulant de rue. Ce succès repose sur une architecture ouverte, interopérable et soutenue par les pouvoirs publics, qui a éliminé les frictions de l’argent liquide et réduit les coûts de transaction à des niveaux quasi nuls.
L’effet d’entraînement sur le commerce de détail est spectaculaire : la traçabilité des flux financiers permet l’intégration rapide de millions de commerçants informels dans le secteur formel, facilitant leur accès au crédit bancaire, aux micro-assurances et aux subventions étatiques directes sans intermédiaires corrompus.
[ Infrastructure Publique Numérique ] —> [ Interopérabilité UPI ] —> [ Inclusion des Petits Commerçants ] —> [ Croissance Économique Formelle ]
L’expansion régionale et l’internationalisation des systèmes de paiement
L’impact de cette révolution ne s’arrête pas aux frontières nationales. Les autorités financières sud-asiatiques multiplient les accords d’interconnexion transfrontalière avec les pays voisins d’Asie du Sud-Est, du Moyen-Orient et même d’Europe. Un touriste ou un homme d’affaires peut désormais régler ses achats à l’étranger en scannant un simple code QR, via son application bancaire domestique, grâce à des passerelles de compensation instantanée multidevises.
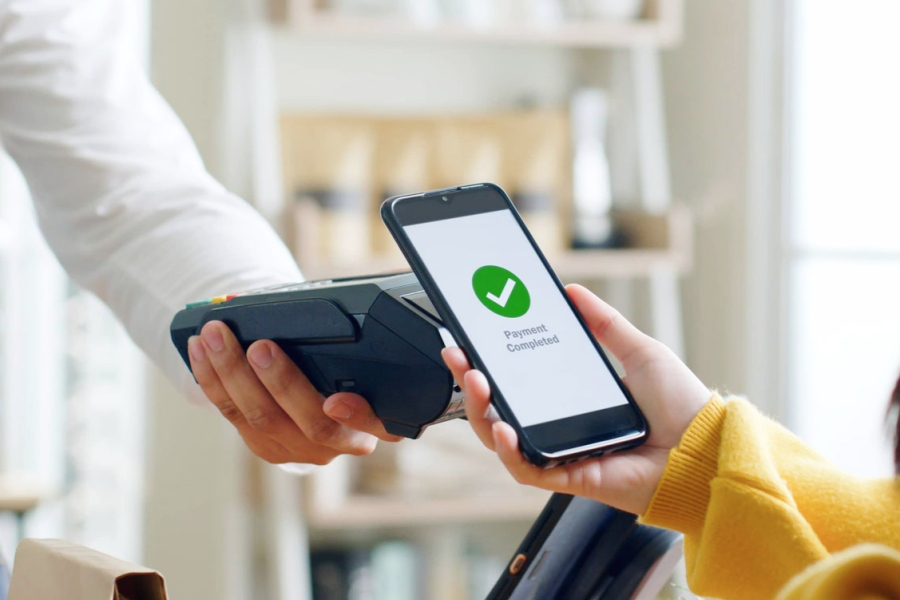
Cette internationalisation des infrastructures de paiement constitue un outil de soft power gééconomique redoutable. En proposant des alternatives technologiques robustes, peu coûteuses et indépendantes des réseaux de cartes bancaires occidentaux traditionnels (Visa, Mastercard), l’Asie du Sud s’impose comme un architecte majeur des standards financiers du futur.
Les défis de la cybersécurité et de la protection des données personnelles
La numérisation à grande échelle de l’économie de détail expose toutefois les États de la région à des défis colossaux en matière de sécurité informatique :
- La vulnérabilité aux cyberattaques de masse : L’interconnexion de milliards de terminaux mobiles nécessite des pare-feux et des protocoles de chiffrement d’une complexité extrême.
- La protection de la vie privée : La centralisation des données transactionnelles exige des cadres réglementaires stricts pour prévenir les abus de surveillance et garantir la confidentialité des citoyens.
Perspectives : Vers une économie 100% connectée
L’expérience réussie de l’Asie du Sud démontre que la numérisation inclusive n’est pas l’apanage des pays développés. En combinant vision politique publique et agilité entrepreneuriale, la région offre une masterclass mondiale sur la manière de digitaliser une économie en un temps record. Pour les autres continents, et particulièrement pour l’Afrique, l’étude de ces architectures numériques publiques offre des perspectives d’inspiration inestimables pour accélérer leur propre souveraineté financière.