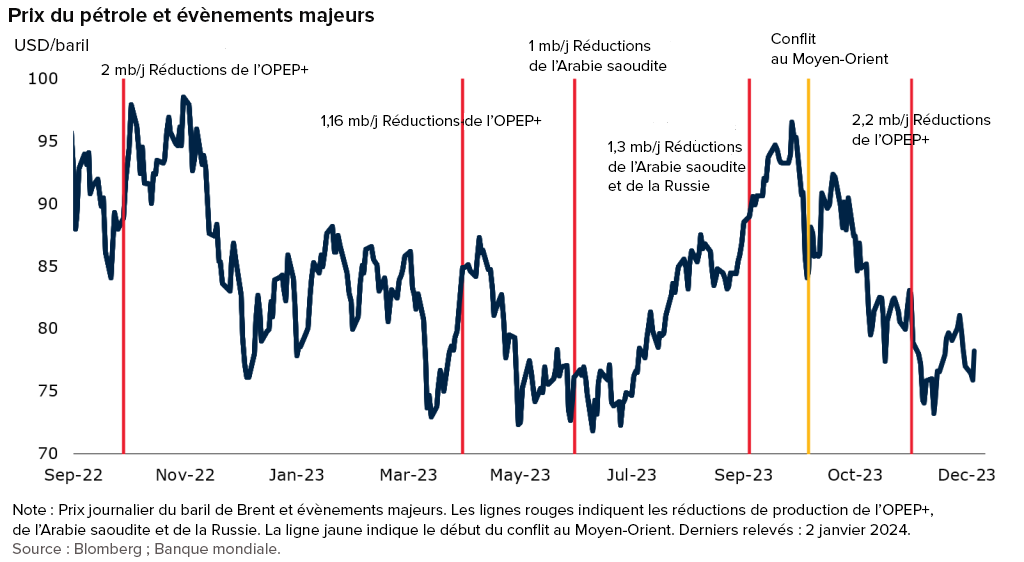
Les marchés énergétiques internationaux traversent une séquence de haute tension en cette deuxième semaine de novembre 2026, marquée par des fluctuations erratiques du cours du pétrole brut sur les bourses de commerce de Londres et de New York. L’évolution du baril de Brent reflète la superposition de risques géopolitiques majeurs le long des corridors maritimes stratégiques et d’interrogations persistantes quant à la solidité de la demande industrielle mondiale pour le dernier trimestre de l’année. Les négociants, les raffineurs et les grands groupes pétroliers ajustent quotidiennement leurs positions dans un environnement où la moindre étincelle diplomatique ou militaire déclenche des réévaluations immédiates de la prime de risque.
La situation sécuritaire dans le détroit d’Ormuz et en mer Rouge constitue le premier facteur d’instabilité des cours. Ce goulot d’étranglement par lequel transite quotidiennement une part considérable des approvisionnements pétroliers mondiaux fait l’objet d’une surveillance militaire accrue de la part des marines internationales. La persistance de menaces assymétriques contre les pétroliers et les navires de transport de gaz naturel liquéfié entraîne une hausse verticale des coûts d’assurance maritime et contraint certains armateurs à dérouter leurs flottes vers le cap de Bonne-Espérance. Ces rallongements de trajets maritimes créent des tensions logistiques temporaires et alimentent la nervosité des acheteurs asiatiques et européens, particulièrement dépendants des livraisons venant du Golfe.
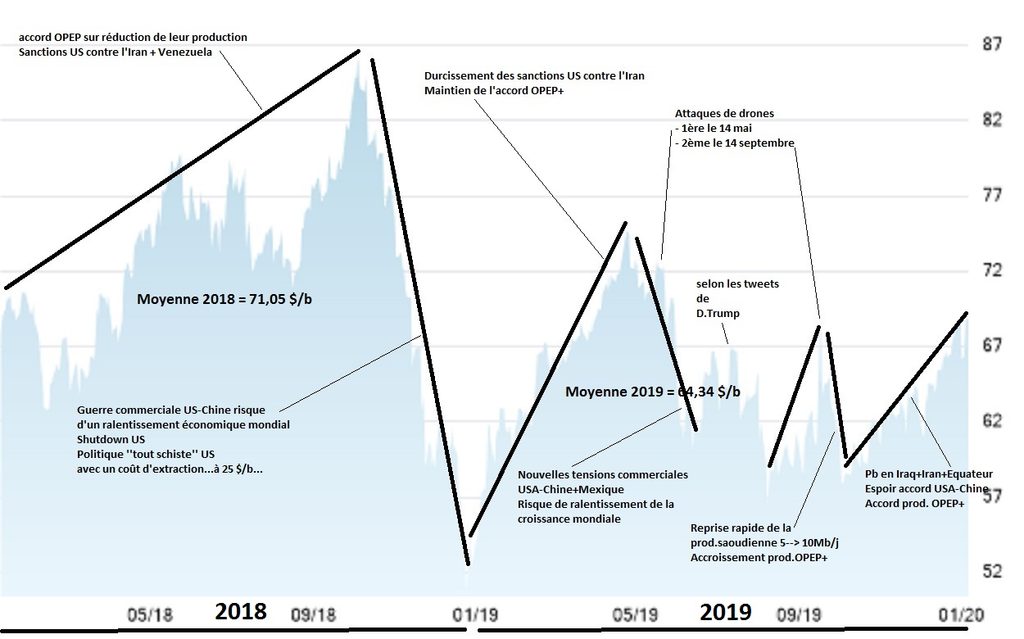
Face à cette volatilité des prix, le cartel élargi de l’OPEP+ adopte une posture d’arbitrage extrêmement prudente. Les réunions ministérielles régulières des pays membres mettent en évidence la difficulté de maintenir un consensus au sein de l’alliance. D’un côté, les pays producteurs soucieux de financer leurs plans de diversification économique poussent pour une stricte limitation des volumes d’extraction afin de maintenir le prix du baril au-dessus de seuils profitables. De l’autre, les craintes de voir une énergie trop chère asphyxier la croissance économique mondiale et accélérer la transition vers les véhicules électriques incitent certains membres à prôner une réintroduction progressive de leurs capacités de réserve sur le marché.
Le marché pétrolier est également façonné par l’essor continu de la production issue des pays non membres de l’OPEP+. L’augmentation des capacités d’extraction au Brésil, en Guyane et dans les bassins de schiste nord-américains apporte une offre complémentaire substantielle qui tempère les envolées de prix et empêche la formation de pénuries d’ampleur. Toutefois, cette abondance relative de pétrole lourd et léger ne masque pas la nécessité pour les économies mondiales d’accélérer leurs investissements dans l’efficacité énergétique. La volatilité structurelle des combustibles fossiles réaffirme l’urgence d’une transition maîtrisée vers des sources d’énergie décarbonées capables de garantir la sécurité d’approvisionnement des nations à long terme.