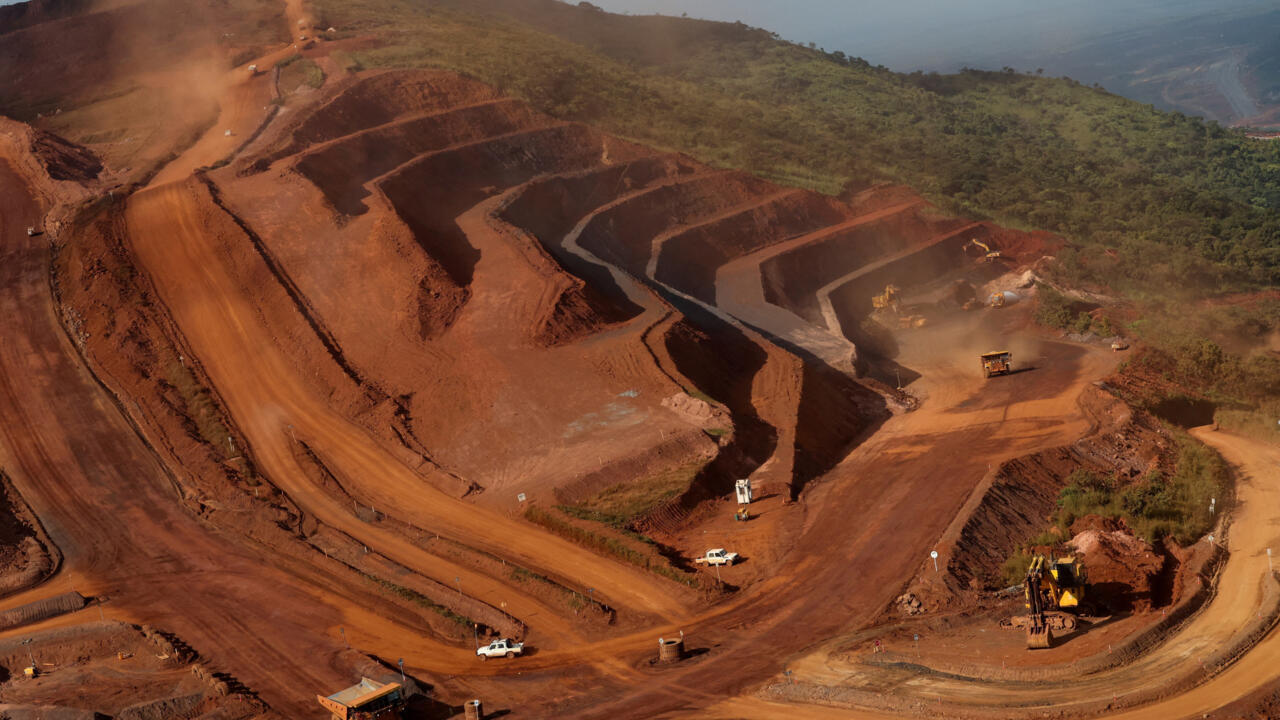
Le Bassin du Congo et l’Afrique centrale occupent une position centrale dans la géopolitique mondiale des ressources stratégiques. Alors que la demande internationale en cobalt, lithium, cuivre et coltan s’intensifie pour alimenter la transition énergétique et l’industrie numérique, les États de la région affirment une politique d’encadrement strict visant à imposer le traitement et le raffinage local des minerais avant toute exportation.
1. La Fin du Modèle d’Extraction Brut
Historiquement cantonné à l’exportation de matières premières non transformées, le secteur minier régional entame une mutation structurelle. L’instauration de restrictions sur l’exportation de minerais bruts vise à capter une part plus importante de la valeur ajoutée industrielle sur le territoire national. Cette orientation contraint les entreprises opératrices à investir dans des infrastructures de transformation locale et de raffinage métallurgique.
2. L’Équation Énergétique et Industrielle
La réussite du raffinage local dépend directement de la disponibilité d’une énergie électrique stable, continue et compétitive. La mise en valeur du potentiel hydroélectrique régional et le développement des réseaux d’interconnexion transfrontaliers constituent des préalables indispensables au fonctionnement des usines de transformation minérale. L’articulation entre le secteur minier et la production d’énergie propre conditionne le succès de l’industrialisation régionale.
3. Traçabilité, Normes ESG et Gouvernance
L’accès aux marchés internationaux nécessite désormais le respect rigoureux des standards environnementaux, sociaux et de gouvernance (ESG). La formalisation du secteur minier artisanal, l’éradication du travail informel non régulé et la mise en place de mécanismes de certification souverains sont au cœur des démarches menées pour garantir la traçabilité des minerais et renforcer l’attractivité des investissements durables.