La hausse spectaculaire du baril de pétrole brut au-delà du seuil critique des 105 dollars provoque des vagues de dégagements massifs sur les places financières asiatiques, fragilisant les monnaies émergentes et ravivant les tensions sur les taux d’intérêt mondiaux.
I. Un repli systémique généralisé sur les places financières d’Asie-Pacifique
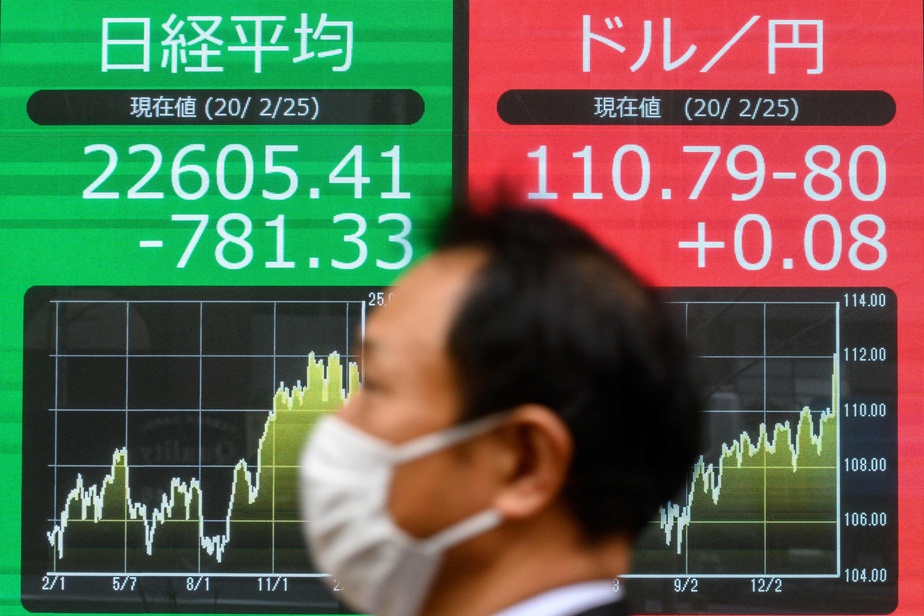
Les places financières de la région Asie-Pacifique traversent une période d’instabilité marquée. Lors des dernières séances de cotation, un mouvement de liquidation généralisé a frappé les principales bourses d’Asie. À la Bourse de Tokyo, l’indice vedette Nikkei 225 a essuyé un repli brutal, entraînant dans sa chute le Hang Seng de Hong Kong, le Kospi de Séoul ainsi que le Taiex de Taipei. Cette nervosité des investisseurs institutionnels découle directement du franchissement pérenne du seuil des 105 dollars le baril pour le pétrole Brent sur les marchés internationaux. Cette flambée des cours énergétiques est alimentée par la persistance de tensions géopolitiques majeures au Moyen-Orient et par la crainte de ruptures d’approvisionnement dans le détroit d’Ormuz et le canal de Suez.
Les secteurs industriels les plus vulnérables à cette hausse des coûts de production subissent des pertes sévères. Les compagnies aériennes, les géants du transport maritime et de la logistique, ainsi que les industries manufacturières à forte intensité énergétique voient leurs marges opérationnelles directement menacées par l’alourdissement de la facture de carburant. À l’inverse, les acteurs du secteur pétrolier et gazier enregistrent des progressions temporaires, tandis que les capitaux se dirigent massivement vers les valeurs refuges traditionnelles comme l’or physique et les obligations souveraines à court terme.
Cette contraction des marchés boursiers asiatiques traduit une réévaluation fondamentale des risques macroéconomiques pour le dernier trimestre de l’année 2026. La panique selling observée sur certains titres technologiques s’explique par la crainte qu’une hausse prolongée de l’énergie ne vienne paralyser la consommation des ménages et freiner les investissements dans la recherche et le développement.
II. Le spectre d’une poussée inflationniste durable et le dilemme des banques centrales
Pour les banques centrales de la région Asie-Pacifique, la résurgence de ce choc pétrolier complique l’arbitrage de la politique monétaire. Après plusieurs trimestres consacrés à la stabilisation des prix et à l’amorce de baisses progressives des taux directeurs pour soutenir l’activité, le retour d’une inflation importée contraint les régulateurs financiers à revoir leur calendrier. La Banque du Japon, la Banque de Corée et les autorités monétaires d’Asie du Sud-Est se retrouvent confrontées au risque d’une stagflation, caractérisée par une croissance économique atone couplée à une hausse incontrôlée des coûts de la vie.
Les pays émergents d’Asie du Sud-Est, au premier rang desquels figurent l’Inde, l’Indonésie, la Thaïlande et les Philippines, sont particulièrement exposés. Dépendantes des importations massives d’hydrocarbures pour alimenter leur croissance industrielle et leurs réseaux de transport domestiques, ces nations voient leurs balances commerciales se dégrader rapidement. La dépréciation continue de leurs monnaies nationales face au dollar américain renchérit le coût des achats énergétiques, ce qui oblige les gouvernements à arbitrer entre le maintien de subventions publiques coûteuses et le risque d’explosions sociales en cas de répercussion directe des prix à la pompe.
L’impact sur le pouvoir d’achat des ménages asiatiques est immédiat. La hausse du coût du transport routier de marchandises se répercute en chaîne sur la distribution des denrées alimentaires de base, provoquant une hausse généralisée de l’indice des prix à la consommation. Les experts monétaires estiment que si le baril de pétrole devait se maintenir au-dessus des 100 dollars au cours des prochains mois, plusieurs banques centrales n’auraient d’autre choix que d’augmenter de nouveau leurs taux d’intérêt, au risque de précipiter leurs économies dans une récession technique.
III. Transmissions sur les corridors commerciaux internationaux et répercussions en Afrique
La déstabilisation des bourses asiatiques ne reste pas un phénomène régional isolé. Compte tenu du poids de l’Asie de l’Est dans le commerce mondial et les chaînes de valeur globales, cette secousse financière crée des répercussions immédiates sur les bourses européennes et américaines, tout en pesant lourdement sur la conjoncture des pays émergents africains. L’Asie étant le principal acheteur de matières premières brutes en provenance du continent africain (notamment le minerai de fer, le cuivre, le gaz naturel et les produits agricoles), tout ralentissement de l’activité industrielle en Chine, au Japon ou en Corée du Sud entraîne une baisse automatique des commandes à l’exportation pour les producteurs africains.
En outre, pour les économies africaines non-productrices de pétrole, ce contexte mondial se traduit par une double peine : une détérioration des termes de l’échange combinée à un enchérissement considérable du coût des produits manufacturés importés d’Asie. Les coûts de fret maritime, déjà sous pression en raison des déviations logistiques autour du continent africain, enregistrent de nouvelles augmentations qui pénalisent la compétitivité des entreprises locales.
Face à cette volatilité extrême, la rédaction d’AFRICANOVA.INFO préconise un renforcement d’urgence de la coopération financière Sud-Sud. L’accélération de l’utilisation des monnaies locales pour le règlement des transactions commerciales transfrontalières et le développement de fonds souverains de stabilisation énergétique constituent des leviers prioritaires pour prémunir les économies émergentes contre la tyrannie des cours pétroliers internationaux.
IV. Recommandations stratégiques et prospective financière 2026-2027
L’analyse prospective de cette crise financière impose une révision des modèles d’allocation d’actifs pour les trimestres à venir. Les gestionnaires de portefeuille et les décideurs publics doivent adapter leurs stratégies selon quatre axes fondamentaux :
- La diversification des réserves de change : Réduire la vulnérabilité face aux fluctuations du dollar en augmentant la part de l’or et des devises régionales stables dans les actifs des banques centrales.
- Le soutien ciblé aux PME industrielles : Mettre en place des mécanismes de couverture contre le risque de variation des prix de l’énergie pour éviter les faillites en chaîne dans les secteurs manufacturiers.
- Le développement accéléré des capacités de raffinage local : Pour les pays producteurs d’Afrique et d’Asie, cesser l’exportation exclusive de brut afin d’assurer l’autonomie en produits raffinés.
- La priorité aux investissements dans les énergies décarbonées : Transformer cette contrainte pétrolière en opportunité historique pour accélérer le financement des infrastructures solaires, éoliennes et hydroélectriques.